
- TATA KELOLA MASJID BESAR DI PERKOTAAN: RANCANGAN STRUKTUR ORGANISASI YAYASAN DAN DKM, PEMBAGIAN KEWENANGAN, SERTA AKUNTABILITAS PENGELOLAAN
- Pedoman praktis membangun organisasi masjid yang profesional, transparan, tertib hukum, dan berorientasi pada pelayanan umat
Masjid besar di perkotaan tidak hanya berfungsi sebagai tempat ibadah, tetapi juga menjadi pusat pendidikan Islam, dakwah, pelayanan sosial, kesehatan, pemberdayaan ekonomi, pembinaan remaja, dan komunikasi publik. Kompleksitas kegiatan tersebut membutuhkan struktur organisasi yang jelas, pembagian kewenangan yang tegas, pengelolaan keuangan yang transparan, serta mekanisme pengawasan yang efektif.
Artikel ini membahas model tata kelola masjid yang dikelola oleh yayasan berbadan hukum dengan Dewan Kemakmuran Masjid (DKM) sebagai pengelola operasional kegiatan. Pembahasan mencakup dasar hukum, struktur organisasi, uraian tugas, matriks kewenangan, pengelolaan keuangan, dokumen pembentukan DKM, dan tahapan implementasi. Model yang direkomendasikan adalah pemisahan fungsi antara organ yayasan dan pengelola operasional masjid tanpa memutus koordinasi keduanya. Penerapannya harus disesuaikan dengan akta yayasan, anggaran dasar dan anggaran rumah tangga, status aset, serta peraturan perundang-undangan yang berlaku.
Kata kunci: tata kelola masjid, yayasan, DKM, manajemen masjid, transparansi keuangan, akuntabilitas, pelayanan umat.
Pendahuluan
- Perkembangan fungsi masjid di perkotaan menuntut pengelolaan yang semakin profesional. Masjid tidak hanya menyelenggarakan salat berjamaah, salat Jumat, kajian, dan kegiatan Ramadan, tetapi juga dapat mengembangkan pendidikan Al-Qur’an, pembinaan generasi muda, santunan sosial, layanan kesehatan, pemberdayaan UMKM, pengelolaan media dakwah, dan berbagai program kemasyarakatan.
- Semakin banyak kegiatan yang dijalankan, semakin besar kebutuhan terhadap pembagian tugas, koordinasi, pengendalian anggaran, dokumentasi, dan pertanggungjawaban. Tanpa struktur yang jelas, dapat terjadi tumpang tindih kewenangan antara pimpinan yayasan, pengurus masjid, bendahara, koordinator program, dan pengelola aset.
- Salah satu persoalan yang sering muncul adalah apakah masjid harus memiliki Ketua Dewan Kemakmuran Masjid (DKM) sekaligus Ketua Yayasan, apakah kedua jabatan harus dipegang oleh orang berbeda, dan bagaimana hubungan kewenangan keduanya.
- Persoalan tersebut perlu dijawab dengan membedakan dua fungsi utama, yaitu pengurusan badan hukum yayasan dan pengelolaan kegiatan operasional masjid. Keduanya berkaitan erat, tetapi tidak selalu memiliki tugas dan kewenangan yang sama.
- Artikel ini menyajikan rancangan tata kelola yang dapat dijadikan bahan pembahasan bagi masjid besar di perkotaan yang telah memiliki yayasan berbadan hukum, tetapi belum mempunyai Ketua DKM tersendiri.
Dasar hukum pengelolaan masjid melalui yayasan
- Undang-Undang tentang Yayasan
- Dasar hukum utama adalah Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004.
Dalam kerangka hukum tersebut, yayasan mempunyai tiga organ, yaitu Pembina, Pengurus, dan Pengawas. Ketiganya mempunyai fungsi dan kewenangan yang berbeda.
- Pembina: menjalankan kewenangan yang ditentukan undang-undang dan anggaran dasar, termasuk kewenangan strategis tertentu.
- Pengurus: menjalankan pengurusan yayasan serta mewakili yayasan sesuai ketentuan hukum dan anggaran dasar.
- Pengawas: menjalankan fungsi pengawasan dan memberikan nasihat kepada Pengurus sesuai kewenangannya.
- Ketua Yayasan bukan organ tersendiri yang berdiri di luar ketiga organ tersebut. Istilah Ketua Yayasan dalam praktik umumnya merujuk pada Ketua Pengurus Yayasan.
- Ketua DKM tidak termasuk organ wajib yayasan menurut UU Yayasan. Jabatan Ketua DKM dapat dibentuk sebagai bagian dari struktur pengelolaan operasional masjid berdasarkan aturan internal yang sah.
Organisasi kemasyarakatan dan administrasi masjid
- Ketentuan mengenai organisasi kemasyarakatan, administrasi masjid, pengelolaan zakat, wakaf, perpajakan, ketenagakerjaan, dan perizinan kegiatan tertentu dapat pula berlaku sesuai bentuk kegiatan dan status lembaganya.
- Karena itu, pembentukan DKM tidak boleh dipandang sebagai pengganti organ yayasan. Demikian pula, keberadaan yayasan tidak dengan sendirinya menjawab seluruh persoalan teknis pengelolaan masjid.
- Status tanah dan bangunan juga harus diperiksa. Aset yang diwakafkan, misalnya, harus dikelola sesuai ketentuan perwakafan dan kewenangan nazhir yang sah. Aset wakaf tidak boleh diperlakukan begitu saja sebagai kekayaan bebas yayasan.
- Dengan demikian, sebelum menetapkan struktur organisasi, pengurus perlu memeriksa akta pendirian dan perubahan yayasan, anggaran dasar, keputusan kepengurusan, dokumen aset, serta aturan sektoral yang relevan.
Mengapa masjid besar di perkotaan memerlukan struktur Yayasan–DKM?
Untuk masjid dengan kegiatan terbatas, struktur sederhana mungkin sudah memadai. Namun, masjid yang mempunyai beragam program membutuhkan pengelolaan yang lebih terorganisasi.
Struktur Yayasan–DKM menawarkan sejumlah manfaat.
- Pertama, pembagian tanggung jawab menjadi lebih jelas. Yayasan menangani pengurusan badan hukum, administrasi, aset, dan kewajiban hukum sesuai kewenangannya. DKM berfokus pada pelaksanaan ibadah dan pelayanan jamaah berdasarkan mandat yang diberikan.
- Kedua, program dapat dikembangkan melalui bidang-bidang khusus sehingga setiap kegiatan mempunyai koordinator dan indikator keberhasilan.
- Ketiga, pengelolaan keuangan dapat dilakukan secara lebih tertib melalui sistem anggaran, persetujuan transaksi, pencatatan, rekonsiliasi, dan pelaporan.
- Keempat, keberlanjutan organisasi lebih terjamin karena kegiatan tidak bergantung sepenuhnya pada satu orang.
- Kelima, jamaah dan donatur dapat memperoleh informasi yang lebih baik mengenai pelaksanaan program dan penggunaan dana sesuai peruntukannya.
Pemisahan fungsi tersebut bukan berarti memisahkan tujuan yayasan dan masjid. Keduanya tetap harus bekerja dalam satu arah pelayanan umat, dengan batas kewenangan yang tertulis dan dapat dipertanggungjawabkan.
Model struktur organisasi yang direkomendasikan
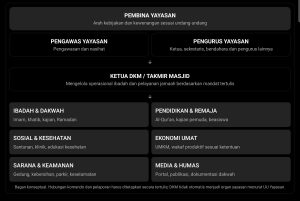
Untuk masjid besar di perkotaan yang sudah memiliki yayasan tetapi belum memiliki Ketua DKM tersendiri, model yang direkomendasikan adalah membentuk DKM sebagai unit pengelola operasional masjid di bawah tata kelola yayasan.
- Keputusan rutin yang telah dianggarkan dapat ditangani oleh DKM sesuai mandat dan batas kewenangannya, tanpa harus selalu dibawa ke Pembina.
- Strategis dan Hukum. Keputusan yang menjadi kewenangan organ Yayasan tidak boleh diambil hanya berdasarkan keputusan Ketua DKM. Persetujuan harus mengikuti aturan yang berlaku.
- AkuntabilitasSetiap keputusan keuangan perlu memiliki bukti, penanggung jawab, persetujuan sesuai batas kewenangan, dan laporan yang dapat diperiksa.
Struktur ini dapat dirancang sebagai berikut.
- Pembina Yayasan
- Menetapkan arah kebijakan dan menjalankan kewenangan strategis sesuai undang-undang dan anggaran dasar.
- Pengawas Yayasan
- Melaksanakan pengawasan terhadap pengurusan yayasan serta memberikan nasihat sesuai kewenangannya.
- Pengurus Yayasan
- Terdiri atas Ketua, Sekretaris, Bendahara, dan pengurus lain sesuai akta serta anggaran dasar. Pengurus bertanggung jawab terhadap pengurusan badan hukum yayasan.
- Ketua DKM atau Takmir Masjid
- Memimpin kegiatan operasional masjid, mengoordinasikan program, mengelola relawan, serta menyampaikan laporan kegiatan dan penggunaan anggaran melalui mekanisme yang ditetapkan.
- Sekretaris DKM
- Mengelola administrasi kegiatan, dokumentasi, surat-menyurat, keputusan rapat, arsip, kalender kegiatan, dan laporan program.
- Bendahara atau Koordinator Keuangan DKM
- Mencatat transaksi kegiatan, mengendalikan bukti pengeluaran, menyusun laporan penggunaan anggaran, dan berkoordinasi dengan unit keuangan yayasan.
- Di bawah Ketua DKM dibentuk bidang-bidang operasional sesuai kebutuhan masjid.
- Bidang Ibadah dan Dakwah
- Bidang ini mengoordinasikan salat berjamaah, salat Jumat, imam, khatib, kajian Islam, kegiatan Ramadan, pembinaan keagamaan, dan pelayanan ibadah lainnya.
- Pengelolaannya perlu memperhatikan ketertiban kegiatan, kualitas materi dakwah, dan kebutuhan jamaah.
- Bidang Pendidikan dan Pembinaan Remaja
- Bidang ini menangani pendidikan Al-Qur’an, kajian anak dan remaja, pembinaan generasi muda, beasiswa, pelatihan, serta kaderisasi relawan.
- Program perlu memiliki sasaran peserta, kurikulum atau materi, jadwal, anggaran, dan evaluasi hasil.
- Bidang Sosial dan Kesehatan
- Bidang ini dapat mengoordinasikan santunan yatim dan dhuafa, bantuan kemanusiaan, edukasi kesehatan, konseling, kegiatan sosial, dan pelayanan kesehatan sesuai izin serta standar profesi yang berlaku.
- Program kesehatan yang melibatkan tenaga profesional atau fasilitas pelayanan kesehatan harus memenuhi persyaratan hukum dan standar pelayanan terkait.
- Bidang Ekonomi dan Pemberdayaan UMKM
- Bidang ini dapat menjalankan pelatihan usaha, pendampingan UMKM, program pemberdayaan ekonomi jamaah, dan kegiatan ekonomi produktif.
- Program yang melibatkan wakaf produktif harus dikoordinasikan dengan nazhir yang berwenang dan dilaksanakan sesuai ketentuan perwakafan.
- Bidang Sarana, Prasarana, dan Operasional
- Bidang ini menangani kebersihan, pemeliharaan bangunan, fasilitas jamaah, keamanan, parkir, perlengkapan kegiatan, serta koordinasi petugas operasional.
- Pengelolaan aset tetap harus mengikuti status kepemilikan dan kewenangan pihak yang sah.
- Bidang Media, Informasi, dan Humas
- Bidang ini bertanggung jawab atas publikasi kegiatan, dokumentasi, portal informasi, media sosial, komunikasi jamaah, dan pengembangan media dakwah.
- Publikasi perlu memperhatikan ketepatan informasi, etika, perlindungan data pribadi, dan izin penggunaan dokumentasi.
Pembagian tugas setiap jabatan
- Ketua Pengurus Yayasan
- Ketua Pengurus Yayasan memimpin pelaksanaan pengurusan yayasan. Tugasnya meliputi koordinasi administrasi badan hukum, pengelolaan aset, hubungan kelembagaan, penyusunan rencana kerja dan anggaran, serta pengawasan pelaksanaan keputusan Pengurus.
- Ketua Pengurus juga mengoordinasikan hubungan formal dengan DKM, termasuk memberikan mandat tertulis apabila diperlukan.
- Kewenangannya tetap dibatasi oleh undang-undang, anggaran dasar, keputusan organ yayasan yang berwenang, dan delegasi yang sah.
- Ketua DKM
- Ketua DKM berfokus pada pelaksanaan program masjid dan pelayanan jamaah. Tugasnya mencakup penyusunan program operasional, koordinasi bidang, pengaturan jadwal kegiatan, pengelolaan relawan, pemantauan pelaksanaan program, serta pelaporan kegiatan.
- Ketua DKM dapat diberi kewenangan untuk menyetujui pengeluaran rutin dalam batas anggaran dan batas nominal yang ditetapkan secara tertulis.
- Namun, jabatan ini tidak otomatis memberikan kewenangan untuk mewakili yayasan dalam semua perjanjian, mengalihkan aset, atau mengendalikan rekening yayasan. Kewenangan tersebut harus mengikuti aturan dan delegasi yang sah.
- Sekretaris dan Bendahara
- Sekretaris Yayasan dan Sekretaris DKM perlu memiliki pembagian tanggung jawab yang jelas. Sekretaris Yayasan mengurus administrasi badan hukum, sedangkan Sekretaris DKM mengurus administrasi operasional masjid.
- Demikian pula, Bendahara Yayasan dan Bendahara atau Koordinator Keuangan DKM harus bekerja dalam satu sistem pencatatan yang terintegrasi, dengan laporan yang dapat dibedakan menurut program dan peruntukan dana.
- Pembagian ini membantu menghindari duplikasi pencatatan, transaksi tanpa bukti, serta ketidakjelasan pihak yang bertanggung jawab.
Matriks pembagian kewenangan
Untuk mencegah konflik antara Yayasan dan Dewan Kemakmuran Masjid (DKM), setiap jenis keputusan perlu memiliki penanggung jawab, jalur persetujuan, dan batas kewenangan yang jelas.
| Jenis Keputusan | Pelaksana atau Pengusul | Persetujuan atau Kewenangan Akhir |
|---|---|---|
| Jadwal salat, kajian, dan kegiatan jamaah | Ketua DKM dan Bidang Ibadah | Ketua DKM sesuai kebijakan masjid dan ketentuan yang berlaku. |
| Program sosial, pendidikan, dan kesehatan | Koordinator bidang | Ketua DKM dalam batas program dan anggaran yang telah disetujui. |
| Program kerja tahunan masjid | Ketua DKM bersama koordinator bidang | Disahkan melalui mekanisme perencanaan dan anggaran Yayasan. |
| Anggaran tahunan Yayasan | Pengurus Yayasan bersama unit terkait | Sesuai AD/ART, kewenangan organ Yayasan, dan mekanisme pengesahan yang berlaku. |
| Pengeluaran rutin kegiatan | Unit pelaksana | Pejabat yang ditunjuk, sesuai pagu dan batas persetujuan tertulis. |
| Kontrak atas nama Yayasan | Pengurus atau penerima delegasi yang sah | Pihak yang berwenang mewakili Yayasan menurut hukum dan dokumen internal. |
| Pengangkatan Ketua DKM | Pihak yang berwenang menurut aturan internal | Sesuai AD/ART, keputusan organ yang berwenang, atau ketentuan internal yang sah. |
| Pengangkatan Pengurus Yayasan | Melalui mekanisme hukum Yayasan | Pembina melalui prosedur yang sah sesuai peraturan dan AD/ART. |
| Pengawasan pengurusan Yayasan | Pengawas Yayasan | Pengawas sesuai tugas, prosedur, dan kewenangannya. |
| Pengalihan kekayaan Yayasan | Pengurus mengusulkan sesuai prosedur | Mengikuti undang-undang, anggaran dasar, status aset, dan persetujuan yang diwajibkan. |
| Penanganan pengaduan jamaah | Sekretariat atau unit terkait | Ketua DKM atau Pengurus Yayasan sesuai substansi dan tingkat masalah. |
| Perubahan struktur organisasi | Pengurus atau pihak yang berwenang mengusulkan | Organ yang berwenang sesuai jenis perubahan dan ketentuan internal. |
Matriks final harus diselaraskan dengan akta, AD/ART, keputusan organ Yayasan, dan status aset masjid.
Matriks tersebut merupakan rancangan awal. Sebelum diberlakukan, perlu ditetapkan batas nominal transaksi, jenis transaksi yang membutuhkan persetujuan tambahan, mekanisme keadaan darurat, serta prosedur pelaporan.
Keputusan operasional tidak perlu selalu dibawa ke Pembina. Sebaliknya, keputusan strategis yang menjadi kewenangan Pembina tidak boleh diambil hanya berdasarkan keputusan Ketua DKM.
Pengelolaan keuangan dan akuntabilitas
Keuangan merupakan salah satu bidang paling penting dalam tata kelola masjid besar. Pengelolaan yang baik harus menjaga amanah donatur, memastikan dana digunakan sesuai tujuan, dan menyediakan laporan yang dapat diperiksa.
- Perencanaan anggaran
- Setiap bidang menyusun rencana kerja dan kebutuhan anggaran. Rencana tersebut dikonsolidasikan menjadi anggaran operasional masjid dan diproses melalui mekanisme persetujuan yang ditetapkan yayasan.
- Anggaran sebaiknya memuat tujuan kegiatan, sumber dana, rincian biaya, penanggung jawab, jadwal, dan indikator keberhasilan.
- Prosedur transaksi
- Setiap transaksi harus mempunyai bukti yang memadai. Proses penerimaan, persetujuan, pembayaran, pencatatan, dan pemeriksaan sebaiknya tidak seluruhnya dikuasai satu orang.
- Transaksi bernilai besar, pengadaan, kontrak jangka panjang, dan transaksi dengan pihak yang mempunyai hubungan dengan pengurus perlu memperoleh pengendalian tambahan.
- Pemisahan pencatatan dana
- Dana operasional, zakat, infak, sedekah, wakaf, bantuan terikat, dan dana program khusus perlu dicatat sesuai sifat serta peruntukannya.
- Dana zakat harus dikelola sesuai ketentuan zakat yang berlaku. Aset dan hasil pengelolaan wakaf harus mengikuti ketentuan perwakafan dan kewenangan nazhir. Dana yang diberikan untuk tujuan tertentu tidak boleh dialihkan tanpa dasar yang sah.
- Pelaporan dan pengawasan
- Laporan keuangan sebaiknya disusun secara berkala, misalnya bulanan untuk operasional dan tahunan untuk evaluasi menyeluruh. Laporan perlu direkonsiliasi dengan rekening bank, bukti transaksi, dan anggaran yang telah disahkan.
- Untuk masjid dengan dana besar atau kegiatan berisiko tinggi, pemeriksaan independen dapat dipertimbangkan sesuai kebutuhan dan ketentuan yang berlaku.
- Transparansi kepada jamaah juga penting. Informasi yang dipublikasikan harus akurat dan tetap menjaga kerahasiaan data pribadi serta informasi yang tidak boleh dibuka kepada publik.
- Dokumen yang perlu disiapkan
- Pembentukan DKM sebaiknya tidak hanya dilakukan melalui pengumuman lisan. Diperlukan dokumen yang menjadi dasar pelaksanaan tugas dan pertanggungjawaban.
Dokumen utama meliputi:
- 1. Akta pendirian dan perubahan yayasan beserta dokumen pengesahan atau pemberitahuan yang relevan.
- 2. Anggaran Dasar dan Anggaran Rumah Tangga yang berlaku.
- 3. Keputusan kepengurusan yayasan yang masih berlaku.
- 4. Dokumen status tanah, bangunan, aset, dan dokumen wakaf jika ada.
- 5. Keputusan tertulis tentang pembentukan DKM sebagai unit operasional masjid.
- 6. Surat Keputusan pengangkatan Ketua DKM, sekretaris, bendahara, dan koordinator bidang.
- 7. Pedoman tugas, fungsi, kewenangan, serta hubungan pelaporan antara Yayasan dan DKM.
- 8. Rencana kerja dan anggaran tahunan.
- 9. SOP pengelolaan keuangan, donasi, pengadaan, aset, dan pelaporan.
- 10. Kode etik, kebijakan konflik kepentingan, serta mekanisme pengaduan.
- 11. Dokumen pendaftaran atau pembaruan data masjid di Kementerian Agama jika diperlukan.
Tidak semua dokumen harus dibuat melalui akta notaris. Pembentukan DKM dan SOP pada umumnya dapat ditetapkan secara internal oleh pihak yang berwenang. Namun, perubahan anggaran dasar atau perubahan organ yayasan harus mengikuti prosedur hukum yang sesuai.
Contoh pokok Surat Keputusan pembentukan DKM
YAYASAN [NAMA YAYASAN]**
SURAT KEPUTUSAN PENGURUS YAYASAN**
Nomor: [Nomor SK]
Tentang Pembentukan Dewan Kemakmuran Masjid (DKM/Takmir) [Nama Masjid]**
Menimbang
- a. Bahwa untuk meningkatkan kualitas pelayanan ibadah, dakwah, pendidikan, sosial, kesehatan, pemberdayaan ekonomi, dan media dakwah diperlukan pengelolaan kegiatan masjid yang terstruktur.
- b. Bahwa untuk memperjelas tanggung jawab dan koordinasi operasional perlu dibentuk Dewan Kemakmuran Masjid.
- c. Bahwa pembentukan DKM harus sesuai dengan akta, anggaran dasar, anggaran rumah tangga, dan peraturan perundang-undangan.
Mengingat
- a. Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004.
- b. Akta pendirian dan perubahan yayasan serta anggaran dasar yang berlaku.
- c. Keputusan organ yayasan yang berwenang mengenai pembentukan dan pengelolaan kegiatan masjid.
Memutuskan
- Kesatu: Membentuk DKM/Takmir Masjid [Nama Masjid] sebagai unit pengelola kegiatan ibadah dan pelayanan jamaah berdasarkan mandat yayasan.
- Kedua: Mengangkat susunan pengurus DKM sebagaimana tercantum dalam lampiran keputusan untuk masa bakti [periode], dengan evaluasi dan penggantian sesuai ketentuan yang berlaku.
- Ketiga: Menetapkan bahwa DKM bertugas merencanakan, melaksanakan, mengoordinasikan, dan melaporkan program kegiatan masjid sesuai rencana kerja, anggaran, serta batas kewenangan yang ditetapkan.
- Keempat: Menetapkan bahwa pengelolaan aset, perjanjian atas nama yayasan, administrasi badan hukum, dan transaksi keuangan dilaksanakan sesuai kewenangan organ yayasan, delegasi tertulis, serta SOP yang berlaku.
- Kelima: DKM wajib menyampaikan laporan kegiatan dan laporan penggunaan anggaran secara berkala kepada Pengurus Yayasan.
- Keenam: Hal-hal yang belum diatur dalam keputusan ini akan ditetapkan lebih lanjut melalui pedoman tata kelola atau keputusan yang sah sepanjang tidak bertentangan dengan peraturan perundang-undangan dan dokumen yayasan.
- Ketujuh: Keputusan ini berlaku sejak tanggal ditetapkan dan dapat dievaluasi sesuai kebutuhan organisasi.
- Ditetapkan di: [Kota]
- Tanggal: [Tanggal]
- Atas nama Yayasan [Nama Yayasan],
- Ketua Pengurus Yayasan
- [Nama dan tanda tangan]
*Catatan: Draf ini harus diperiksa terlebih dahulu untuk memastikan bahwa Pengurus yang menandatangani memang memiliki kewenangan membentuk DKM menurut akta, anggaran dasar, dan keputusan organ yayasan yang berlaku.*
Tahapan implementasi
Penerapan struktur baru sebaiknya dilakukan secara bertahap agar tidak mengganggu kegiatan masjid.
- Tahap pertama: pemeriksaan dokumen. Periksa akta yayasan, AD/ART, keputusan pengurus, status aset, rekening, dan struktur kegiatan yang sudah berjalan.
- Tahap kedua: pemetaan kebutuhan. Daftar seluruh program, pegawai, relawan, sumber dana, aset, dan penanggung jawab. Tentukan bidang yang diperlukan berdasarkan kegiatan nyata, bukan hanya untuk memperbanyak jabatan.
- Tahap ketiga: penyusunan struktur dan kewenangan. Tentukan kedudukan DKM, mekanisme pengangkatan Ketua DKM, masa bakti, batas kewenangan, pelaporan, dan penyelesaian perselisihan.
- Tahap keempat: pengesahan.Tetapkan keputusan melalui mekanisme yang sesuai dengan dokumen yayasan. Konsultasikan dengan notaris atau penasihat hukum jika terdapat perubahan akta, organ yayasan, atau masalah status aset.
- Tahap kelima: penerapan SOP. Terapkan prosedur anggaran, transaksi, pelaporan, penggunaan aset, dan pengelolaan pengaduan.
- Tahap keenam: evaluasi. Evaluasi kinerja bidang, penggunaan anggaran, kualitas pelayanan, dan kepatuhan setiap tiga atau enam bulan.
Risiko yang harus diantisipasi
Pemisahan Yayasan dan DKM dapat menimbulkan masalah apabila hanya membentuk dua jabatan ketua tanpa menetapkan batas kewenangan.
- Risiko pertama adalah konflik komando ketika Ketua Yayasan dan Ketua DKM memberikan instruksi yang berbeda kepada pegawai atau relawan.
- Risiko kedua adalah ketidakjelasan tanggung jawab keuangan ketika dana dikelola melalui banyak unit tanpa sistem pencatatan terintegrasi.
- Risiko ketiga adalah penggunaan aset tanpa kewenangan yang sah, terutama jika aset berstatus wakaf atau memiliki pembatasan tertentu.
- Risiko keempat adalah rangkap jabatan dan konflik kepentingan yang tidak dikelola dengan baik.
- Risiko kelima adalah ketergantungan pada tokoh tertentu sehingga program tidak berjalan ketika terjadi pergantian kepengurusan.
Pencegahannya adalah menetapkan aturan tertulis, mengembangkan sistem dokumentasi, melakukan evaluasi berkala, dan memastikan bahwa keputusan strategis maupun operasional diambil oleh pihak yang tepat.
Kesimpulan
- Masjid besar di perkotaan memerlukan tata kelola yang lebih sistematis seiring meningkatnya jumlah kegiatan dan kompleksitas pengelolaan sumber daya. Model Yayasan–DKM dapat menjadi pilihan yang efektif apabila fungsi badan hukum dan fungsi operasional dibedakan secara jelas.
- Yayasan bertanggung jawab atas pengurusan badan hukum, aset, administrasi, dan kewajiban hukum sesuai kewenangannya. DKM bertugas mengelola kegiatan ibadah dan pelayanan jamaah berdasarkan mandat tertulis. Pembina, Pengurus, dan Pengawas tetap menjalankan fungsi masing-masing sesuai undang-undang dan anggaran dasar.
- Bagi masjid yang sudah memiliki yayasan tetapi belum mempunyai Ketua DKM tersendiri, langkah yang disarankan adalah membentuk DKM sebagai unit operasional, mengangkat pengurusnya melalui keputusan yang sah, menetapkan uraian tugas dan matriks kewenangan, serta menerapkan SOP keuangan dan pelaporan.
- Keberhasilan tata kelola tidak diukur dari banyaknya jabatan, melainkan dari kejelasan tanggung jawab, amanah dalam mengelola dana umat, kualitas pelayanan, efektivitas program, dan kemampuan organisasi menjaga keberlanjutan kegiatan masjid.
- Dengan struktur yang tepat, masjid dapat berkembang bukan hanya sebagai tempat ibadah, tetapi juga sebagai pusat pendidikan, kesehatan, sosial, pemberdayaan ekonomi, dan dakwah yang memberikan manfaat nyata bagi masyarakat.
Referensi hukum utama
- Undang-Undang Republik Indonesia Nomor 16 Tahun 2001 tentang Yayasan.
- Undang-Undang Republik Indonesia Nomor 28 Tahun 2004 tentang Perubahan atas Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan.
- Undang-Undang Republik Indonesia Nomor 41 Tahun 2004 tentang Wakaf, beserta peraturan pelaksanaannya.
- Undang-Undang Republik Indonesia Nomor 23 Tahun 2011 tentang Pengelolaan Zakat, beserta peraturan pelaksanaannya.
- Akta pendirian dan perubahan, Anggaran Dasar, Anggaran Rumah Tangga, serta keputusan organisasi yayasan yang bersangkutan.
**Catatan akhir:** Artikel ini merupakan rancangan tata kelola dan bahan pembahasan organisasi, bukan pendapat hukum yang menggantikan pemeriksaan dokumen. Sebelum diberlakukan, seluruh ketentuan harus dicocokkan dengan dokumen yayasan, status aset masjid, dan peraturan yang berlaku.

Leave a Reply